Виртуальные карты для покупки рекламы в Facebook и Google Ads в 2026 году: как выбрать надежную платежку с чистыми БИНами и низкими комиссиями
Мало в какой индустрии покупателю приходится так упорно доказывать свое право просто отдать деньги, как при закупке трафика в Meta и Google. В привычной торговле продавец рад любой оплате, лишь бы прошла транзакция. Рекламные гиганты играют по обратным правилам: специалист может неделями доводить до ума креативы, полировать лендинги и настраивать аналитику, а потом споткнуться на самом банальном шаге – привязке биллинга. Неподходящая карта способна отправить чистый аккаунт в бан раньше, чем аукцион выдаст первые показы.
К 2026 году проверка платежных данных превратилась в жесткий фейс-контроль. Антифрод-алгоритмам давно мало просто увидеть нужный остаток на счете. Они просвечивают географию банка-эмитента, категорию пластика и даже репутацию других рекламодателей с похожими реквизитами. На фоне такой подозрительности площадок виртуальные карты для оплаты рекламы перестали быть закрытым инструментом арбитражных команд. Для таргетологов, маркетологов и агентств, работающих с международной аудиторией, это уже обыденная база (наравне с прокси, трекером или рабочим кабинетом).
Почему подходит не всякий банковский пластик
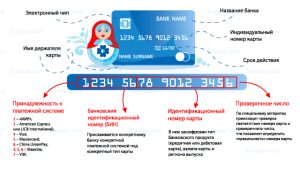
На первый взгляд виртуальная карта от обычного розничного банка мало чем отличается от карты из специализированного платежного сервиса. Те же шестнадцать цифр, срок действия и трехзначный код безопасности. Но! Первый и главный маркер доверия – BIN (Bank Identification Number). Это первые шесть или восемь цифр номера карты, в которых зашифрованы страна выпуска, конкретный банк и статус самой карты (дебетовая, кредитная, корпоративная или предоплаченная). Когда рекламодатель привязывает карту с локальным БИНом региона под ограничениями или из банка, который часто светился в сомнительных операциях, система мгновенно вешает на кабинет подозрение в мошенничестве. Зарубежные виртуальные карты с чистыми БИНами США, Великобритании, стран Евросоюза или Гонконга воспринимаются рекламными платформами куда спокойнее – траст у такого аккаунта изначально выше.
Большинство сервисов для закупки трафика работают с форматом Prepaid («припей») – это предоплаченные карты без кредитного плеча. Тратится ровно та сумма, которую владелец заранее завел на баланс. Такая механика защищает бюджет от случайных перерасходов и позволяет выпускать десятки или сотни карт под разные кабинеты без похода в отделение банка и открытия десятка расчетных счетов. Если один рекламный аккаунт улетает в бан, достаточно закрыть привязанную к нему карту и за минуту сгенерировать новую.
Еще два термина, которые постоянно мелькают в профильных чатах, – 3D-Secure (3DS) и KYC (Know Your Customer). Протокол 3DS отвечает за дополнительное подтверждение транзакции одноразовым кодом, который обычно прилетает в личный кабинет или Telegram-бот. Для антифрод-систем Google Ads и Meta наличие рабочего 3DS служит сигналом, что платеж проводит реальный владелец, а не случайный перехватчик данных. Что касается KYC, то это стандартная банковская процедура проверки личности по паспорту, селфи и документам о месте жительства. В традиционных банках без нее не обойтись, а на рынке рекламных платежек подход различается: одни площадки требуют полную верификацию, другие позволяют стартовать анонимно.
Наконец, важно понимать механику деклайнов (decline rate). Деклайн – это отклоненный платеж. Стоит на карте закончиться деньгам в момент автоматического списания от Facebook, как система фиксирует отказ. Когда процент отклоненных транзакций растет, страдает не только конкретный кабинет, но и весь БИН целиком. Если сервис плохо следит за чистотой своих БИНов, «убитыми» оказываются карты всех его клиентов разом.
На что смотрят практики при выборе платежки
В финансах чудес не бывает. Если выпуск стоит ноль долларов, сервис вполне может добирать маржу через скрытые сборы за каждую неудачную попытку списания, конскую комиссию за конвертацию валют или ежемесячную плату за обслуживание «спящей» карты. Во время штормов Facebook, когда площадки сыплют отклоненными транзакциями, один только сбор за деклайн способен незаметно съесть сотни долларов за неделю.
Чтобы выбор платежной системы для Facebook и Google Ads не обернулся заморозкой оборотки или дырой в бюджете, специалисты оценивают сервис по нескольким критериям:
- Пул БИНов и их география. Чем больше независимых БИНов из США, ЕС, Великобритании и Азии доступно клиенту, тем проще маневрировать. Если один БИН попадает под временные фильтры рекламной сети, команда спокойно перекидывает запуски на резервный без остановки трафика.
- Реальная математика комиссий. Считать нужно всё в комплексе: цену выпуска карты, процент за пополнение, плату за транзакцию, сборы за отклоненные платежи и стоимость вывода остатка. Прозрачная тарифная сетка сразу показывает, сколько стоит каждый вложенный в рекламу доллар.
- Способы и скорость пополнения. В арбитраже пауза на пару дней из-за банковской проверки способна убить прибыльную связку. Удобные сервисы принимают криптовалюту (USDT) с быстрым зачислением, а для юридических лиц и агентств оставляют классические международные переводы SEPA, SWIFT и Wire.
- Порог входа и требования KYC. Крупным агентствам порой нужны закрывающие документы и корпоративные лимиты, тогда как соло-вебмастерам и небольшим группам критична быстрая регистрация без бумажной волокиты и передачи личных данных.
- Командный функционал и саппорт. Возможность раздать роли байерам, выставить дневные лимиты на карту, подключить API и получить внятный ответ от живого менеджера за пять минут, а не от шаблонного бота через двое суток, экономит массу нервов.
- Совместимость с валютой кабинета и 3DS. Карта в долларах для долларового кабинета и карта в евро для европейского избавляют от потерь на двойной конвертации, а корректное прохождение 3DS снижает риск внезапных блокировок биллинга.
Четыре платежных сервиса, которые работают с Facebook и Google Ads
Ниже – подборка из четырех заметных платежных решений, на которые ориентируются специалисты по трафику в 2026 году.
AdsCard – проверенный фундамент для соло-запусков и крупных команд
Портал https://adscard.net – один из тех проектов, с которых, по сути, начиналась современная культура специализированных платежек. Сервис работает на рынке более 5 лет (с 2020 года) и по праву относится к первооткрывателям ниши. За это время площадка пережила не один кризис платежных шлюзов, сохранив стабильность и репутацию среди вебмастеров.
Главная особенность AdsCard.net – сочетание открытости для новичков и серьезной мощи для крупных медиабаинговых холдингов. Зарегистрироваться и начать работу здесь может даже начинающий специалист без многомиллионных оборотов, причем в условиях полной анонимности и отсутствия KYC. Не нужно загружать сканы паспортов или проходить долгие проверки личности.
При этом для средних и крупных команд, которым тесно в рамках пары стандартных банков, открыт доступ к широкому пулу: более 25 БИНов на выбор (включая трастовые регионы США, ЕС, Великобритании и Гонконга). Это позволяет подбирать карты под Facebook Ads, Google Ads, TikTok и оплату сопутствующей инфраструктуры вроде доменов, серверов и трекеров.
Отдельного внимания заслуживает ценовая политика платформы и подход к клиентскому сервису. На площадке реализованы условия, которые позволяют заметно экономить на масштабе и спокойно планировать юнит-экономику:
- Лестничная система скидок по объему спенда. При месячном обороте до 100 тыс. $ ставка составляет 4%, от 100 до 300 тыс. $ снижается до 3,5%, в диапазоне от 300 до 500 тыс. $ падает до 3%, а команды с оборотом свыше 500 тыс. $ в месяц выходят на ставку 2,5%.
- Снижение стоимости выпуска карт до 1$, при этом отсутствует плата за ежемесячное обслуживание, а пополнение счета в USDT проходит без комиссии (также доступны Wire, SEPA, SWIFT и Capitalist).
- VIP-тариф прямо на старте работы (предусмотрен для команд, которые уже хорошо зарекомендовали себя в сети и не хотят тратить время на «раскачку» аккаунта с базовых условий).
- Поддержка высочайшего уровня. Вместо сухих тикетов с клиентом работает личный менеджер, помогающий подобрать актуальные БИНы, настроить API, организовать массплатежи или обмен wire-переводов.
Уточнить детали по актуальным БИНам, обсудить стартовый VIP-тариф для команды или быстро подключиться к системе можно напрямую через Telegram-менеджера @katarina_adscard (https://t.me/katarina_adscard).
MultiCards
Сервис Multicards.io создавался арбитражниками для работы с крупными рекламными сетями – Facebook, Google Ads и TikTok. Платформа предлагает выпуск виртуальных карт в долларах и евро с выбором БИНов из США, Великобритании, Эстонии, Гонконга и других юрисдикций. Внутри личного кабинета реализовано разделение ролей между владельцем, финансистом и медиабайерами, настройка дневных и месячных лимитов, а также выгрузка детальной статистики в форматах CSV и XLSX.
Пополнение доступно через криптовалюту USDT (TRC-20/ERC-20), банковские переводы Wire и Capitalist, минимальный порог входа начинается примерно от 200 долларов, а комиссии варьируются в районе 2-3,5% в зависимости от метода. Стоит учитывать, что оплата сторонних сервисов вне рекламных платформ здесь обычно требует предварительного согласования с поддержкой.
BroCard
BroCard (MyBrocard) – еще один заметный игрок, ориентированный на выпуск анонимных виртуальных дебетовых и кредитных карт для команд и индивидуальных байеров. В арсенале площадки собрано около двух десятков БИНов (США, Великобритания, Гонконг, Эстония, Колумбия), есть ролевая модель для распределения бюджетов и функция быстрой замены карт. Первую партию карт площадка часто отдает бесплатно, а последующие обходятся ориентировочно в 3 доллара за штуку.
Пополнить баланс можно через USDT, Wire или Binance Pay с минимальным депозитом от 500 долларов и комиссией от 3,5% до 6%. Сервис внимательно следит за качеством платежей: при превышении порога отклоненных операций выше 10% включается дополнительная плата за каждый деклайн, поэтому за остатками на счетах здесь приходится следить особенно строго.
Capitalist
Capitalist – давно знакомая рынку многофункциональная платежная система, которую вебмастеры часто используют как единый финансовый хаб для приема выплат от партнерских сетей и дальнейшего распределения средств. Кошелек работает с долларами, евро и популярными криптовалютами (USDT, BTC, ETH), позволяя делать массовые переводы без открытия множества сторонних счетов.
У системы имеется собственный выпуск виртуальных карт с поддержкой 3D-Secure, однако формат работы здесь заметно строже, чем у узкопрофильных рекламных платежек: для полноценного использования карт и высоких лимитов требуется обязательная верификация личности (KYC), действуют региональные ограничения по выпуску, а стоимость обслуживания и комиссии за выпуск карт выше средних по нише.
Если карта нужна не для рекламы, а для повседневного шопинга
Одна из частых ошибок новичков – попытка повесить на одну и ту же карту запуск рекламы в Google Ads, оплату подписки на нейросети и покупку кроссовок в европейском интернет-магазине. Профессионалы стараются жестко разводить эти потоки. У рекламных БИНов своя специфика антифрода, а многие обычные магазины, сервисы бронирования и стриминги требуют классической поддержки бесконтактной оплаты через смартфон.
Для бытовых задач, путешествий и регулярных онлайн-покупок разумнее завести отдельные шопинг-карты с привязкой к Apple Pay и Google Pay. Здесь работает технология токенизации: при добавлении карты в кошелек смартфона система создает уникальный зашифрованный токен, благодаря которому реальные реквизиты счета не передаются продавцу при оплате.
Для пользователей, которым нужна именно такая карта для личных покупок с удобной привязкой к бесконтактной оплате, подойдет специализированное Telegram-приложение http://t.me/CardsPaysBot/cards_pay_bot. Такой подход сохраняет порядок в личных финансах и не создает лишнего «шума» в транзакциях рабочих рекламных аккаунтов.